

 Darmowa dostawa już od 199 zł


Procedura weryfikacji podejrzanego banknotu powinna być krótka, jednolita dla wszystkich pracowników i możliwa do wykonania podczas normalnej obsługi klienta. Właściwe postępowanie zaczyna się od spokojnego sprawdzenia banknotu i odseparowania go od pozostałej gotówki. Następnie pracownik powinien ocenić dostępne zabezpieczenia i ustalić, czy problem wynika z uszkodzenia, błędu urządzenia czy uzasadnionego podejrzenia nieautentyczności. W tym ostatnim przypadku konieczne jest zastosowanie formalnej procedury zatrzymania banknotu, sporządzenia protokołu i przekazania go Policji. Nie należy oskarżać klienta ani przedstawiać pojedynczego sygnału z urządzenia jako dowodu fałszerstwa.
W praktyce procedura ma ograniczyć dwa rodzaje błędów. Pierwszy polega na przyjęciu banknotu, który wymagał dodatkowej oceny. Drugi to nieuzasadnione zatrzymanie prawidłowego banknotu tylko dlatego, że jest zużyty, zabrudzony, złożony lub został nieprawidłowo podany do urządzenia. Celem nie jest automatyczna decyzja za wszelką cenę, lecz powtarzalne postępowanie, które chroni kasjera, klienta i organizację.
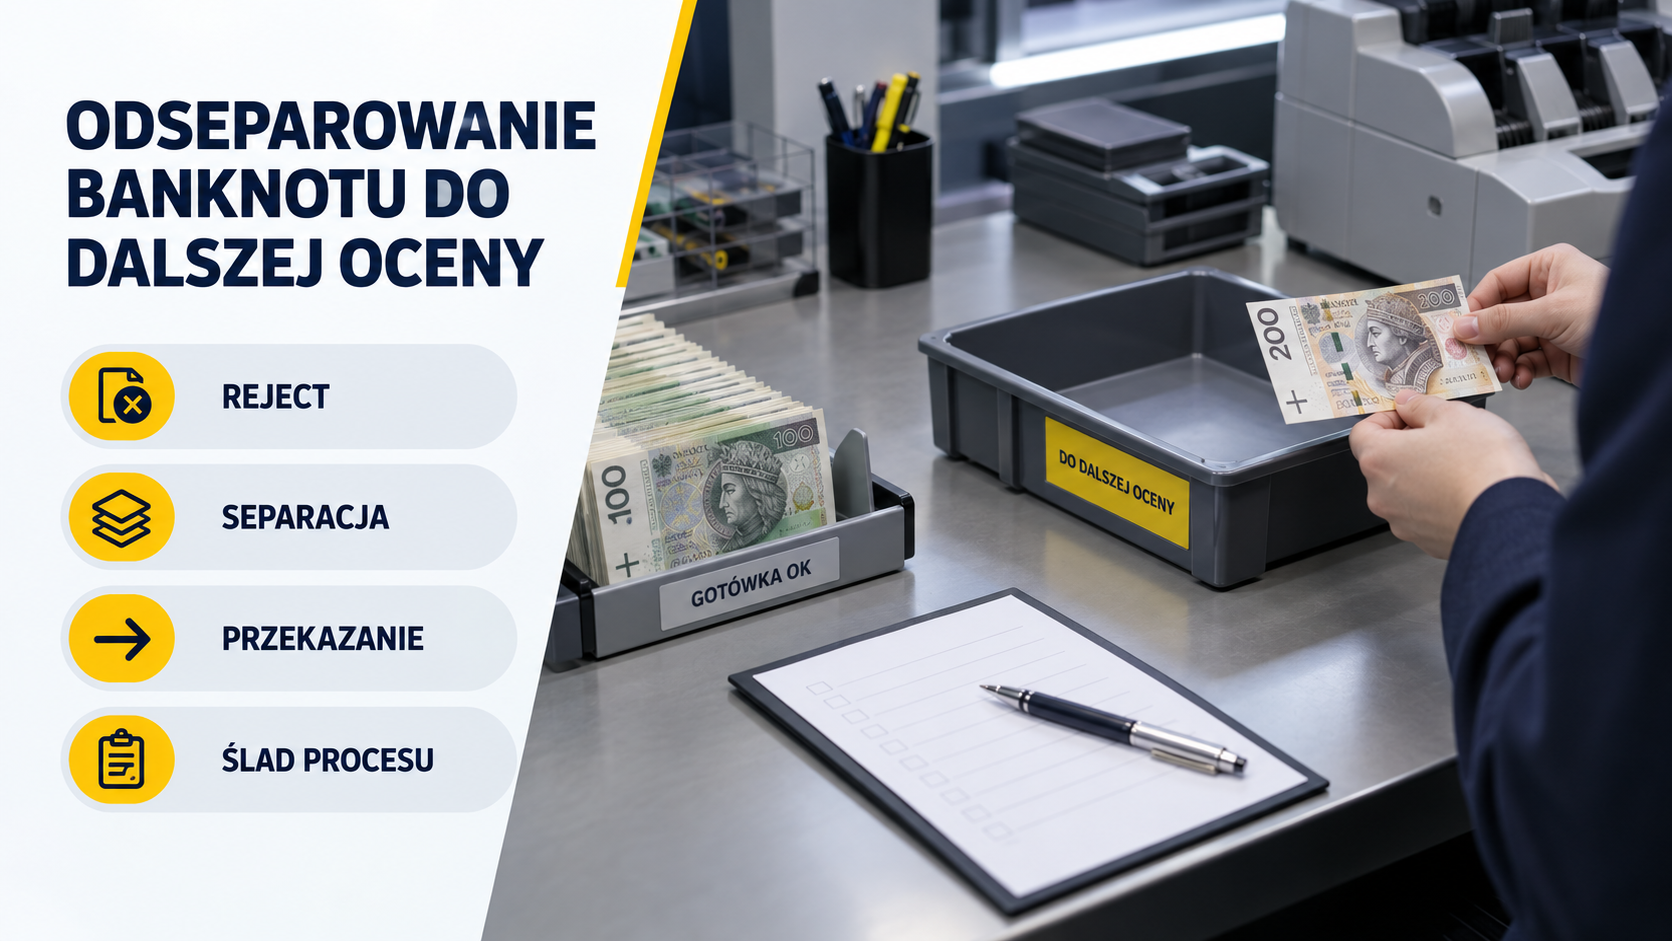
Jeżeli urządzenie odrzuci banknot, nie wkładaj go bezrefleksyjnie ponownie do podajnika. Odłóż go osobno, zachowaj możliwość porównania z innym banknotem tego samego nominału i wykonaj kontrolę zgodnie z przyjętą instrukcją. Banknot w kieszeni rejectu nie jest automatycznie fałszywy. Przyczyną odrzucenia może być także uszkodzenie, sklejenie kilku banknotów, nietypowe ułożenie, zabrudzenie albo cecha wymagająca dodatkowej oceny.
Sprawdź nasze testery banknotów
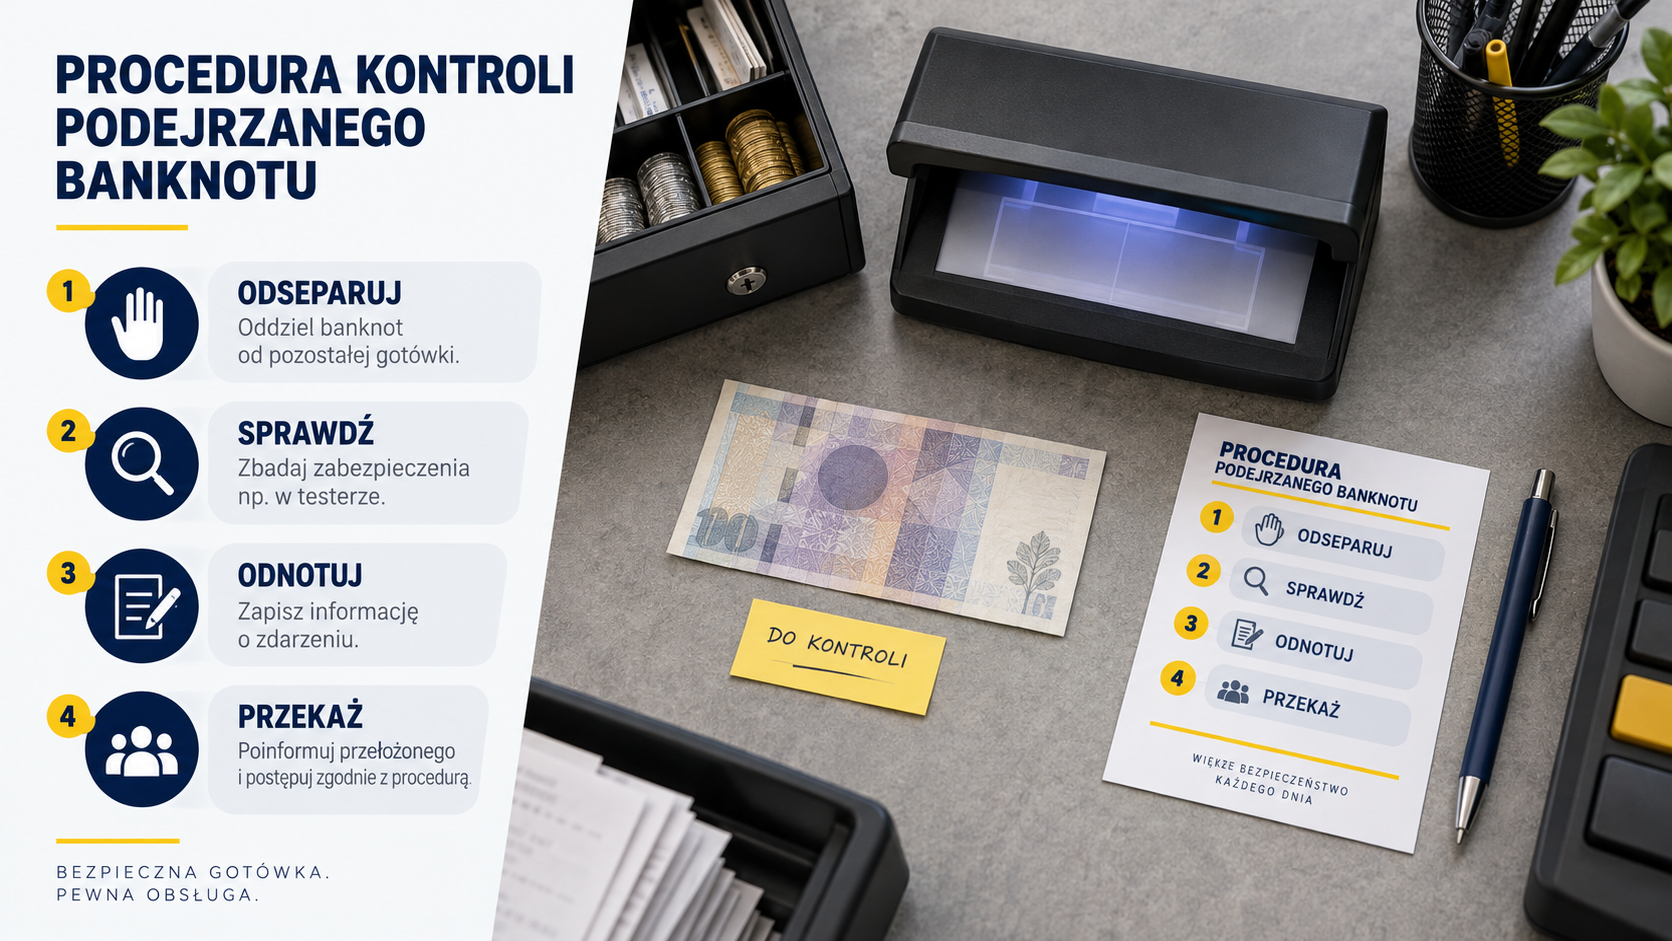
Co powinna obejmować procedura przy kasie?
Instrukcja nie musi być długa. Powinna natomiast wskazywać, co pracownik robi w pierwszych sekundach, kiedy korzysta z testera, co oznacza wynik niejednoznaczny i kto przejmuje sprawę, gdy kontroli nie da się zakończyć podczas obsługi. Dzięki temu pracownik nie improwizuje, a klient otrzymuje spokojny i zrozumiały komunikat.
Etap pierwszy - zachowaj spokój i oddziel banknot
Kasjer powinien poinformować klienta neutralnie, że banknot wymaga dodatkowego sprawdzenia. Sformułowanie „ten banknot wymaga dodatkowej weryfikacji” jest bezpieczniejsze niż „to jest fałszywy banknot”, ponieważ na początku kontroli nie ma jeszcze podstaw do ostatecznego wniosku. Banknot należy odsunąć od pozostałej gotówki, nie mieszać go z pieniędzmi w szufladzie i nie przekazywać dalej bez oznaczenia sytuacji zgodnie z wewnętrzną instrukcją.
W tym momencie znaczenie ma także sposób obchodzenia się z gotówką. Nie zgniataj banknotu, nie pocieraj go przypadkowo i nie próbuj poprawiać jego wyglądu działaniami, które mogą utrudnić późniejszą ocenę. Jeżeli problem wynika z widocznego uszkodzenia albo sklejenia, zapisz tę obserwację lub przekaż ją osobie odpowiedzialnej. Najpierw zabezpiecz stan banknotu, dopiero potem go oceniaj.
Etap drugi - wykonaj kontrolę kilkoma metodami
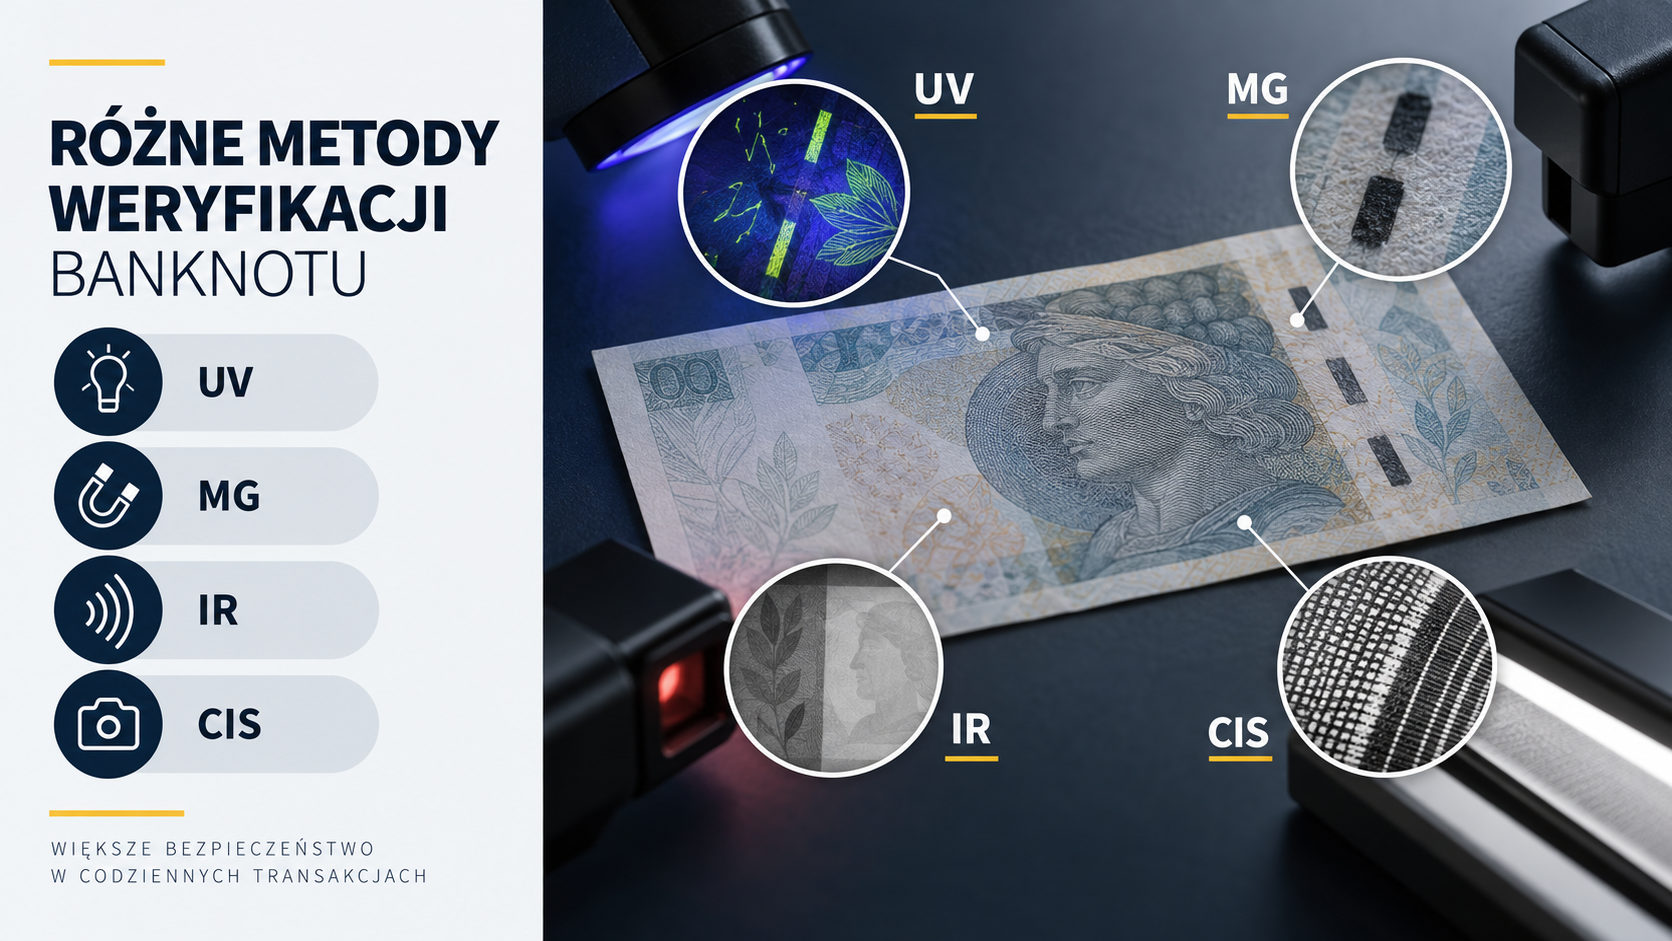
Jedna metoda nie powinna decydować o całym wyniku, szczególnie gdy kontrola odbywa się na prostym testerze. Trzeba rozróżnić obserwację cechy zabezpieczającej od pełnej analizy autentyczności. Tester UV sprawdza reakcję wybranych elementów na promieniowanie ultrafioletowe, ale sam nie stanowi pełnej oceny banknotu. Podobnie metody MG, IR i CIS obejmują różne zakresy cech i nie są równoważne.
Pracownik powinien korzystać tylko z funkcji, które rzeczywiście ma dane urządzenie i które zostały uwzględnione w instrukcji użytkowania. Nie należy przypisywać testerowi funkcji, których producent dla danego modelu nie potwierdza. Gdy urządzenie sygnalizuje problem, wynik powinien uruchomić dodatkową kontrolę, a nie zastąpić całe postępowanie. Praktyczna kolejność kontroli może wyglądać następująco, pod warunkiem dostosowania jej do wewnętrznej instrukcji i używanego wyposażenia.
- Porównaj banknot z prawidłowym banknotem tego samego nominału, zwracając uwagę na format, nadruk, kolorystykę, elementy wyczuwalne dotykiem i widoczne zabezpieczenia.
- Sprawdź banknot przy użyciu dostępnych metod, takich jak UV, MG, IR lub CIS, bez traktowania jednej reakcji jako samodzielnego rozstrzygnięcia.
- Jeżeli urządzenie odrzuci banknot, sprawdź jego ułożenie, stan, ewentualne sklejenie i zabrudzenie, ale nie wrzucaj go ponownie bez wykonania osobnej oceny.
- Przy wyniku niejednoznacznym odłóż banknot zgodnie z procedurą i przekaż sprawę osobie wyznaczonej do dalszej decyzji.
Jak rozmawiać z klientem bez eskalowania sytuacji?
Konflikt najczęściej zaczyna się wtedy, gdy czynność techniczna zostaje przedstawiona jako osąd osoby. Kasjer powinien mówić o banknocie i procedurze, nie o intencjach klienta. Nie trzeba ujawniać wszystkich szczegółów zabezpieczeń ani prowadzić długiej dyskusji przy stanowisku. Wystarczy wyjaśnić, że dodatkowa kontrola jest stosowana według jednolitych zasad.
Przydatny komunikat może brzmieć: „Ten banknot wymaga dodatkowego sprawdzenia zgodnie z procedurą. Proszę chwilę poczekać, sprawdzimy go inną metodą”. Jeśli kontrola nadal nie daje jasnej odpowiedzi, można dodać: „Nie mogę na tym etapie potwierdzić jego przyjęcia. Przekażę banknot do dalszej oceny zgodnie z zasadami obowiązującymi w naszej placówce”. Taka wypowiedź nie przesądza wyniku i nie przypisuje klientowi złej wiary.
Warto wcześniej ustalić, kto podejmuje dalszą decyzję, gdy kasjer nie może zakończyć kontroli samodzielnie. Może to być przełożony, osoba odpowiedzialna za kasę albo inny pracownik wskazany w instrukcji organizacji. Sam fakt istnienia takiej ścieżki nie oznacza podejrzenia wobec klienta. Ogranicza natomiast ryzyko, że pracownik pod presją kolejki podejmie decyzję bez wystarczających danych.
Jeśli klient pyta, dlaczego banknot został odłożony, odpowiedź powinna być konkretna i krótka. Należy wskazać, że urządzenie lub oględziny wykazały potrzebę dodatkowego sprawdzenia, ale nie przedstawiać tego jako ostatecznego potwierdzenia fałszerstwa. Nie należy również obiecywać, że banknot zostanie zaakceptowany po ponownym przełożeniu przez liczarkę.
Co dokładnie sprawdzać podczas weryfikacji?
Kontrola banknotu powinna łączyć oględziny, dotyk i działanie dostępnego urządzenia. Zakres zależy od nominału, rodzaju używanego sprzętu oraz wewnętrznej procedury. Najważniejsze jest to, aby pracownik wiedział, które obserwacje są sygnałem do dalszej oceny, a które mogą wynikać ze zużycia albo niewłaściwego podania.
Oględziny i porównanie z prawidłowym egzemplarzem
Porównanie z banknotem, co do którego nie ma zastrzeżeń, pomaga zauważyć różnice w nadruku, położeniu elementów, kolorystyce, wymiarze i ogólnym wyglądzie. Porównanie powinno dotyczyć tego samego nominału i, w miarę możliwości, podobnego stanu fizycznego. Bardzo zużyty banknot może wyglądać inaczej niż nowy, dlatego sama różnica wizualna nie przesądza jeszcze o nieautentyczności.
Można także sprawdzić elementy wyczuwalne dotykiem, przejrzystość wybranych fragmentów oraz obecność cech, które powinny reagować na konkretną metodę kontroli. Nie należy jednak tworzyć własnej listy zabezpieczeń bez potwierdzenia jej aktualności i zastosowania do danego banknotu. Procedura stanowiskowa powinna być oparta na wiarygodnej instrukcji, a nie na zapamiętanym skrócie używanym przez jednego pracownika.
Przy sprawdzaniu polskich banknotów warto korzystać z czterech kroków zalecanych przez Narodowy Bank Polski: „dotknij, popatrz, przechyl i sprawdź”. Najpierw należy zwrócić uwagę na charakterystyczną strukturę papieru i wypukłe elementy druku. Następnie obejrzeć banknot pod światło, sprawdzając między innymi znak wodny i nitkę zabezpieczającą. Przechylenie pozwala zaobserwować zabezpieczenia zmieniające wygląd zależnie od kąta patrzenia. Ostatni krok obejmuje dodatkową kontrolę, na przykład przy użyciu lupy lub światła UV. Zakres obserwacji trzeba dostosować do konkretnego nominału i emisji banknotu.
UV, MG, IR i CIS - różne metody, różne informacje
UV oznacza kontrolę reakcji wybranych elementów na promieniowanie ultrafioletowe. Metoda MG odnosi się do cech magnetycznych, IR do reakcji w podczerwieni, a CIS do obrazu uzyskiwanego przez czujnik obrazu kontaktowego. Te skróty nie oznaczają jednego, uniwersalnego testu. Każdy z nich dostarcza innego rodzaju informacji, a urządzenie może wykorzystywać tylko część tych metod.
Jeżeli placówka używa prostego testera UV, pracownik nie powinien komunikować klientowi, że banknot został kompleksowo sprawdzony. Jeżeli urządzenie korzysta z kilku metod, nadal trzeba uwzględnić jego stan techniczny, czystość elementów roboczych, sposób podania banknotu i ewentualne ograniczenia opisane przez producenta. Więcej czujników nie oznacza automatycznie lepszej procedury, jeśli pracownicy nie wiedzą, jak interpretować sygnały i co zrobić z wynikiem niejednoznacznym.
Stanowisko pracy powinno zapewniać warunki, w których można spokojnie wykonać kontrolę. Oświetlenie, dostęp do wzorcowego banknotu i porządek w obszarze podawania wpływają na jakość czynności. Nie chodzi o tworzenie laboratorium przy kasie, lecz o usunięcie prostych przyczyn pomyłek. Zabrudzone elementy optyczne, pełna kieszeń rejectu albo nieprawidłowo ustawiony banknot mogą obniżyć wiarygodność wyniku.
Dlaczego nie każde urządzenie dostarcza takich samych informacji?
Liczenie banknotów i weryfikacja ich autentyczności to dwa różne zadania. Liczarka ilościowa ustala liczbę sztuk, a wartościowa dodatkowo rozpoznaje nominały i oblicza łączną wartość gotówki. Nie oznacza to jednak, że każde takie urządzenie zapewnia identyczny zakres kontroli zabezpieczeń. W zależności od modelu wykorzystywane są różne metody detekcji, a odrzucenie banknotu może mieć kilka przyczyn.
Podczas obsługi klienta często wystarczy tester dobrany do walut i nominałów przyjmowanych w danej placówce. Z kolei przy rozliczaniu większych partii gotówki zastosowanie znajdują liczarki wartościowe lub sortery wyposażone w odpowiednie funkcje kontrolne. Ważne, aby pracownik wiedział, co oznacza konkretny komunikat urządzenia i jakie działania powinien podjąć po jego otrzymaniu. Sam zakup bardziej rozbudowanego sprzętu nie zastąpi prawidłowej procedury postępowania z banknotem budzącym wątpliwości.
Sprawdź nasze liczarki banknotów
Scenariusz pierwszy - urządzenie odrzuca banknot przy kasie
Załóżmy, że klient płaci gotówką, a kasjer podczas kontroli zauważa nietypowy wygląd jednego z zabezpieczeń. Po sprawdzeniu banknotu pod testerem UV obserwacja nadal budzi wątpliwości. W takiej sytuacji pracownik nie powinien ani automatycznie uznawać banknotu za fałszywy, ani przyjmować go bez dalszego sprawdzenia. Należy wykorzystać inne dostępne metody kontroli i postępować zgodnie z instrukcją placówki. Jeśli wątpliwości prowadzą do uzasadnionego podejrzenia nieautentyczności, trzeba zastosować procedurę zatrzymania banknotu.
Najpierw pracownik informuje klienta o potrzebie dodatkowej kontroli i odkłada banknot w wyznaczone miejsce. Następnie sprawdza, czy banknot nie jest złożony, sklejony, mocno zabrudzony lub podany w sposób niezgodny z instrukcją. Jeżeli problem ma charakter techniczny, można usunąć przyczynę podania, ale nie wolno zakładać, że każde odrzucenie wynika wyłącznie z błędu ułożenia.
Po oględzinach pracownik wykonuje przewidzianą kontrolę dodatkową. Jeśli wynik jest zgodny i nie ma innych zastrzeżeń, dalsze postępowanie powinno wynikać z zasad obowiązujących w placówce. Jeśli wynik pozostaje niejednoznaczny, banknot nie powinien wracać do obiegu kasowego. Należy go odłożyć zgodnie z wewnętrzną instrukcją i przekazać osobie odpowiedzialnej za dalszą decyzję.
Największym błędem byłoby uznanie pojedynczej reakcji testera za ostateczny dowód fałszerstwa. Równie niewłaściwe jest ignorowanie niepokojącego wyniku i przyjęcie banknotu bez wyjaśnienia wątpliwości. Kasjer powinien zachować spokój, nie formułować oskarżeń wobec klienta i korzystać z ustalonej procedury, która rozróżnia dodatkową kontrolę od formalnego zatrzymania podejrzanego banknotu.
Scenariusz drugi - podejrzenie pojawia się podczas rozliczenia gotówki
Drugi przykładowy przypadek dotyczy zaplecza lub zamknięcia zmiany, gdy banknot nie budził zastrzeżeń przy kliencie, ale podczas liczenia wartościowego albo sortowania urządzenie wskazuje wyjątek. Tutaj nie ma presji rozmowy przy kasie, lecz rośnie znaczenie prawidłowego odseparowania banknotu i odnotowania, z którego etapu pochodzi.
Pracownik powinien zachować banknot oddzielnie od zaakceptowanego pliku i zapisać informację wymaganą przez procedurę, na przykład moment wykrycia, stanowisko lub osobę przekazującą gotówkę. Nie należy dopisywać przyczyny, której urządzenie nie potwierdziło. Zamiast „banknot fałszywy” bez dalszej oceny lepiej użyć neutralnego określenia „banknot odrzucony do dodatkowej weryfikacji”, jeżeli taki sposób opisu przewiduje instrukcja.
Następnie trzeba sprawdzić, czy problem nie wynikał z jakości pliku. Banknoty mogą być złożone, sklejone, zabrudzone lub ułożone w sposób utrudniający podanie. Jeśli urządzenie wykorzystuje detekcję podwójnych banknotów, sygnał może oznaczać próbę podania dwóch sztuk naraz, a nie problem z autentycznością. To właśnie dlatego wynik techniczny powinien być interpretowany razem ze stanem banknotu i przebiegiem czynności.
Jeżeli po dodatkowej kontroli nie można uzyskać jasnej odpowiedzi, banknot powinien pozostać poza obiegiem kasowym do czasu decyzji osoby wyznaczonej. Nie należy mieszać go z plikiem tylko po to, aby zakończyć liczenie. W takim przypadku szybkość rozliczenia nie powinna przeważać nad możliwością odtworzenia, co stało się z banknotem i kto przejął dalszą ocenę.
Jak ocenić, czy własna procedura działa?
Dobra procedura nie jest oceniana wyłącznie po tym, czy pracownik zna nazwy UV, MG, IR i CIS. Trzeba sprawdzić, czy w realnym ruchu kasowym każdy pracownik wykonuje te same czynności, czy wie, gdzie odłożyć banknot i czy potrafi wyjaśnić klientowi potrzebę kontroli bez przesądzania wyniku.
Przegląd procedury warto przeprowadzić na podstawie typowych sytuacji, ale bez tworzenia fikcyjnych statystyk. Można przejść z zespołem przez przykładowy banknot prawidłowy, banknot zużyty, banknot odrzucony przez urządzenie oraz przypadek, w którym wynik pozostaje niejednoznaczny. Po każdym ćwiczeniu należy sprawdzić, czy pracownik zna następny krok i osobę, której przekazuje sprawę. Przydatne kryteria oceny obejmują jasność instrukcji, rozdzielenie kompetencji, dostępność sprzętu i możliwość zachowania śladu decyzji.
Jeśli pracownicy często pytają, co oznacza kieszeń rejectu, to sygnał, że instrukcja nie rozdziela odrzucenia technicznego od podejrzenia nieautentyczności. Jeżeli każdy pracownik stosuje inną liczbę ponownych prób, procedura nie określa wyraźnie, kiedy należy przerwać działanie. Jeżeli banknoty odkładane do dalszej kontroli znikają w zwykłym pliku, problem dotyczy organizacji obiegu, a nie tylko wyboru urządzenia.
- Jednolitość - każdy pracownik stosuje tę samą kolejność i używa podobnych, neutralnych komunikatów.
- Rozdzielenie wyniku od decyzji - sygnał urządzenia jest zapisany jako sygnał do kontroli, a nie jako automatyczne rozstrzygnięcie.
- Obsługa wyjątku - banknot odrzucony ma wyznaczone miejsce i dalszą ścieżkę, więc nie wraca przypadkowo do obiegu.
- Gotowość techniczna - urządzenie jest używane zgodnie z instrukcją, a jego stan, czystość i sposób podawania nie są ignorowane.
- Możliwość pracy przy kliencie - procedura jest wystarczająco krótka, aby nie wymuszać improwizacji podczas kolejki.
Kiedy dalsze działania kasjera nie wystarczą?
Kasjer powinien zakończyć własną część procedury, gdy wynik pozostaje niejednoznaczny, urządzenie sygnalizuje problem mimo prawidłowego podania albo stan banknotu uniemożliwia rzetelną kontrolę. Dalsze próby nie zawsze zwiększają pewność. Czasem tylko pogarszają stan banknotu lub tworzą zapis wielu niespójnych wyników.
Do przekazania sprawy wyznaczonej osobie powinny skłonić również sytuacje, w których pracownik nie zna funkcji używanego urządzenia, nie ma dostępu do wymaganej metody, zauważa problem z testerem albo nie potrafi porównać banknotu z prawidłowym egzemplarzem. Nie należy uzupełniać braków wiedzy domysłem. Lepiej odseparować banknot i zastosować ustaloną ścieżkę eskalacji.
W instrukcji trzeba jasno opisać, co dzieje się po przekazaniu banknotu. Powinna wskazywać miejsce przechowywania, osobę odpowiedzialną, sposób odnotowania zdarzenia i moment, w którym sprawa może zostać zamknięta. Porządkujemy w ten sposób wewnętrzny obieg informacji i ograniczamy ryzyko przypadkowego zwrotu banknotu do kasy.
Jeśli problem powtarza się przy wielu banknotach, należy sprawdzić nie tylko gotówkę, lecz także urządzenie, sposób pracy i aktualność instrukcji. Powtarzalne odrzucenia mogą wskazywać na zabrudzenie, niewłaściwe podawanie, nieodpowiednie ustawienie albo potrzebę serwisu. Jako Serwis Bank prowadzimy naprawy i konserwację urządzeń oraz dbamy o aktualizacje oprogramowania.
Co zrobić, gdy istnieje uzasadnione podejrzenie fałszerstwa?
Trzeba wyraźnie odróżnić banknot odrzucony przez urządzenie od banknotu rzeczywiście podejrzanego co do autentyczności. Samo skierowanie banknotu do kieszeni rejectu nie przesądza o fałszerstwie. Jeśli jednak po sprawdzeniu zabezpieczeń nadal istnieją uzasadnione wątpliwości dotyczące autentyczności, zastosowanie mają przepisy regulujące zatrzymywanie podejrzanych znaków pieniężnych.
Zgodnie z rozporządzeniem Ministra Sprawiedliwości z 7 kwietnia 2022 r. osoba działająca z upoważnienia przedsiębiorcy lub innego podmiotu jest obowiązana zatrzymać przedstawiony znak pieniężny podejrzany co do autentyczności. Z zatrzymania sporządza się protokół, którego wzór określono w rozporządzeniu. Co do zasady przygotowuje się trzy egzemplarze: jeden wraz z banknotem przekazuje się niezwłocznie właściwej jednostce Policji, drugi otrzymuje osoba, której zatrzymano banknot, a trzeci pozostaje w dokumentacji podmiotu.
Jeżeli podejrzany banknot zostanie ujawniony podczas późniejszego rozliczenia, a nie można ustalić, kto go przedstawił, rozporządzenie przewiduje sporządzenie protokołu w dwóch egzemplarzach i przekazanie banknotu wraz z jednym egzemplarzem Policji. W przypadku podejrzenia, że osoba przedstawiająca banknot sama go podrobiła lub świadomie wprowadza do obiegu fałszywe pieniądze, konieczne jest również niezwłoczne zawiadomienie Policji.
Wewnętrzna procedura powinna więc określać nie tylko sposób kontroli banknotu, lecz także osobę odpowiedzialną za jego zatrzymanie, sporządzenie protokołu i przekazanie właściwym organom. Pracownik nie musi samodzielnie rozstrzygać, czy banknot jest falsyfikatem. Ostateczna ocena autentyczności może wymagać specjalistycznej ekspertyzy.
Najważniejsze decyzje przed zatwierdzeniem instrukcji
Procedura jest gotowa do użycia wtedy, gdy pracownik potrafi przejść przez nią bez zgadywania. Powinna odpowiadać na pytania o pierwszą reakcję, metodę kontroli, znaczenie wyniku, komunikat dla klienta i dalszy obieg banknotu. Nie musi obiecywać pełnej wykrywalności ani eliminować każdej pomyłki. Ma ograniczać ryzyko przez powtarzalne działanie i jasne granice odpowiedzialności.
Przed zatwierdzeniem dokumentu sprawdź, czy opisane rozwiązanie pasuje do konkretnej placówki, nominałów, urządzeń i organizacji pracy. W szczególności trzeba upewnić się, że pracownicy rozumieją różnicę między liczeniem ilościowym, liczeniem wartościowym i weryfikacją autentyczności. Trzeba również ustalić, jak interpretować kieszeń rejectu oraz co zrobić, gdy kolejne obserwacje nie prowadzą do jednoznacznego wyniku.
Najbezpieczniejszy komunikat dla zespołu brzmi w praktyce tak: urządzenie pomaga wykryć cechy wymagające uwagi, ale nie podejmuje za pracownika całej decyzji. Banknot odrzucony należy odseparować, sprawdzić zgodnie z procedurą i przekazać dalej, jeśli wynik pozostaje niejasny. Spokojna, jednolita reakcja jest ważniejsza niż pochopna pewność.
Dobrze przygotowana procedura powinna wskazywać kasjerowi nie tylko sposób sprawdzenia banknotu, lecz także moment, w którym konieczne jest jego formalne zatrzymanie i przekazanie właściwym organom. Jeżeli pracownicy mają trudności z interpretowaniem wyników testera lub liczarki, warto również zweryfikować stan urządzenia i zakres dostępnych metod kontroli. Serwis Bank pomaga dobierać testery banknotów i urządzenia do obsługi gotówki, a także zapewnia wsparcie techniczne i serwis. Dzięki temu można dopasować wyposażenie stanowiska do rzeczywistych potrzeb placówki.
