

 Darmowa dostawa już od 199 zł


Rozliczenie kilku kas po zmianie powinno opierać się na jednym, powtarzalnym przepływie: każda kasa jest zamykana osobno, gotówka jest liczona według ustalonej kolejności, wynik zostaje przypisany do konkretnej osoby i stanowiska, a dopiero potem środki trafiają do wspólnego zabezpieczonego miejsca. Dzięki temu można odtworzyć nie tylko łączną kwotę, lecz także moment i etap, na którym pojawiła się rozbieżność.
Najważniejsze jest oddzielenie trzech informacji: ile powinno znajdować się w kasie według systemu lub dokumentów, ile faktycznie policzono oraz kto i kiedy przekazał środki dalej. Samo wpisanie jednej sumy dla kilku kas utrudnia wyjaśnienie różnicy. Nie rozwiązuje go również ponowne przeliczenie całej gotówki bez zachowania podziału na stanowiska.
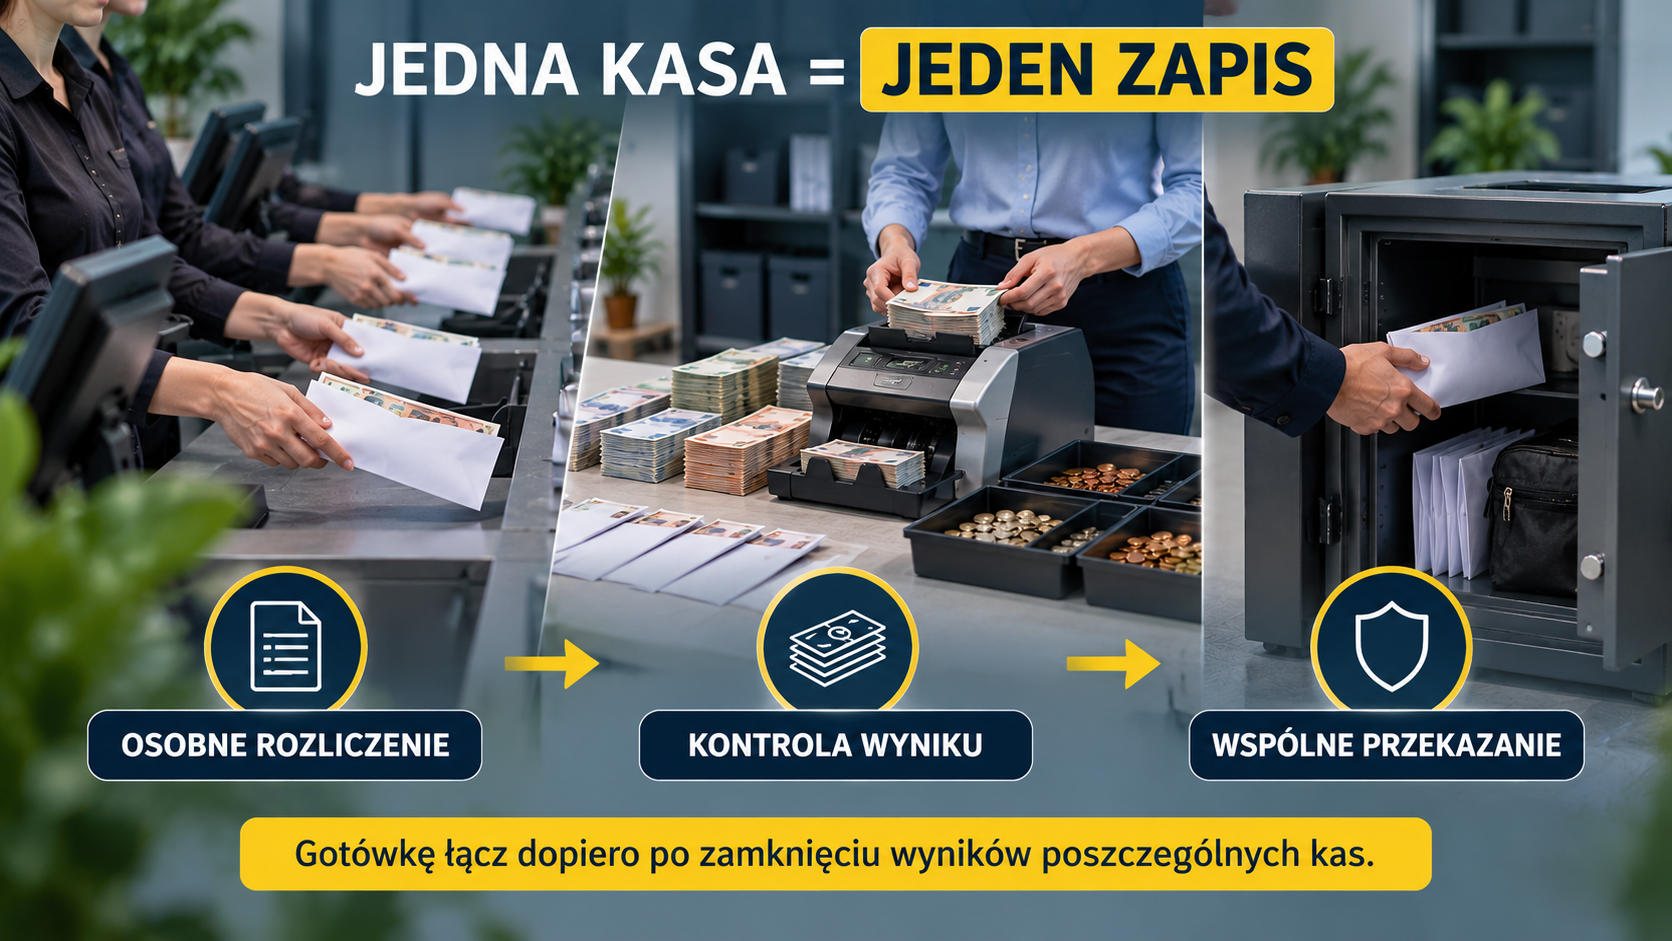
W praktyce proponujemy przyjąć stałą zasadę: jedna kasa, jeden zapis, jedno przekazanie. Jeżeli gotówka jest następnie łączona, wspólna suma powinna wynikać z wcześniej zamkniętych zapisów cząstkowych, a nie zastępować ich.
Co naprawdę oznacza rozliczenie kilku kas po zmianie?
Rozliczenie kilku kas po zmianie nie jest wyłącznie czynnością księgową. To kontrolowany proces przekazania wartości od kasjera do osoby odpowiedzialnej za odbiór, przechowanie lub dalsze przeliczenie. Każda kasa powinna mieć własny punkt początkowy i końcowy, nawet jeśli wszystkie środki ostatecznie trafiają do jednego depozytu albo pomieszczenia kasowego.
Do rozliczenia potrzebujemy ustalić, co porównujemy. W zależności od organizacji pracy będzie to stan gotówki zapisany w systemie sprzedażowym, kwota wynikająca z dokumentów kasowych, ustalony fundusz początkowy albo suma wpłat i wypłat z danej zmiany. Jeżeli nie zdefiniujemy tej wartości przed liczeniem, późniejsza różnica może wynikać z niejasnej metody, a nie z rzeczywistego braku.
Warto też rozdzielić gotówkę od innych nośników wartości. Bony, talony, dokumenty kasowe, potwierdzenia wpłat i elementy pozostawione w szufladzie nie powinny być automatycznie traktowane tak samo jak banknoty i bilon. Ich obecność może wpływać na zamknięcie stanowiska, ale wymaga osobnego zapisu.
Trzy poziomy informacji, które trzeba zachować
Żeby wynik dało się odtworzyć, zapis powinien pozwalać przejść od sumy zbiorczej do konkretnej kasy, a następnie do czynności wykonanej przy tej kasie. Najprostszy model obejmuje trzy poziomy.
Nie każda organizacja musi prowadzić identyczny formularz. Istotne jest jednak, aby zakres danych był stały. Jeżeli przy jednej kasie zapisujemy tylko sumę, a przy innej również nominały i podpisy, porównanie będzie nierówne. Stały zakres zapisu ogranicza dowolność i ułatwia szkolenie nowych pracowników.
- Poziom stanowiska - identyfikator kasy, osoba odpowiedzialna, zmiana, czas rozpoczęcia i zakończenia rozliczenia oraz kwota oczekiwana.
- Poziom liczenia - kwota faktyczna, podział na nominały lub rodzaje wartości, informacje o ponownym przeliczeniu i stwierdzonych różnicach.
- Poziom przekazania - osoba odbierająca, czas przekazania, miejsce dalszego przechowania oraz potwierdzenie zgodności albo opis rozbieżności.
Dlaczego wspólna suma może wprowadzać w błąd?
Załóżmy hipotetycznie, że cztery kasy przekazują łącznie kwotę zgodną z oczekiwaniem, ale jedna z nich ma niedobór, a inna nadwyżkę. Wspólna suma może wyglądać poprawnie, lecz nie oznacza to, że rozliczenie stanowisk przebiegło prawidłowo. Bez zachowania podziału nie wiadomo, czy środki zostały przesunięte pomiędzy kasami, czy tylko błędnie przypisano kwoty.
Podobne ryzyko występuje, gdy kasjerzy wrzucają gotówkę z kilku stanowisk do jednego pojemnika przed zapisaniem wyników cząstkowych. Nawet dokładne urządzenie liczące nie odtworzy wtedy, która część należała do której kasy. Liczenie wspólne może być etapem kontroli końcowej, ale nie powinno zastępować zamknięcia każdej kasy.
Jeżeli organizacja dopuszcza przekazywanie środków etapami, zapis powinien wskazywać również numer pojemnika, koperty, plomby albo innego identyfikatora używanego w procedurze. Nie zakładamy przy tym konkretnego rozwiązania technicznego. Ważne jest, by identyfikator był przypisany do dokumentu lub zapisu elektronicznego.
Jaka kolejność działań ogranicza ryzyko błędu?
Najbezpieczniej podzielić zamknięcie zmiany na etapy, które zawsze występują w tej samej kolejności. Nie chodzi o to, aby każda firma stosowała identyczny dokument, lecz aby pracownik nie musiał za każdym razem decydować, co zrobić najpierw. Procedura powinna być możliwa do wykonania także przy większej liczbie kas i chwilowym natężeniu pracy.
Pierwszy krok to zamknięcie obrotu na stanowisku zgodnie z używanym systemem lub dokumentacją wewnętrzną. Dopiero po zakończeniu sprzedaży i zapisaniu danych dotyczących kasy rozpoczynamy fizyczne liczenie. Jeżeli między tymi czynnościami nadal odbywają się transakcje, wynik może nie odpowiadać stanowi z chwili zamknięcia.
Następnie należy przygotować miejsce liczenia. Gotówkę jednej kasy trzeba odseparować od środków z pozostałych stanowisk, usunąć przedmioty niezwiązane z rozliczeniem i przygotować dokument albo zapis elektroniczny dla konkretnej kasy. Najpierw identyfikacja, potem liczenie - ta kolejność jest prostym zabezpieczeniem przed pomyleniem pakietów.
Praktyczna sekwencja może wyglądać następująco.
- Potwierdź numer kasy, osobę przekazującą i moment rozpoczęcia rozliczenia.
- Porównaj kwotę oczekiwaną z dokumentem lub zapisem systemowym, bez traktowania jej jako potwierdzenia kwoty faktycznej.
- Oddziel banknoty, bilon i inne wartości, które podlegają odrębnemu zapisowi.
- Policz środki według ustalonej metody, zachowując wynik cząstkowy przed połączeniem z inną kasą.
- Zapisz kwotę faktyczną oraz różnicę, jeśli występuje.
- Wykonaj kontrolę drugiej osoby albo ponowne liczenie zgodnie z przyjętą procedurą.
- Zapakuj lub przekaż środki dopiero po zamknięciu zapisu dla danego stanowiska.
- Na końcu połącz wyniki cząstkowe i porównaj je z sumą zbiorczą.
Jak liczyć banknoty i bilon, aby zachować ślad?
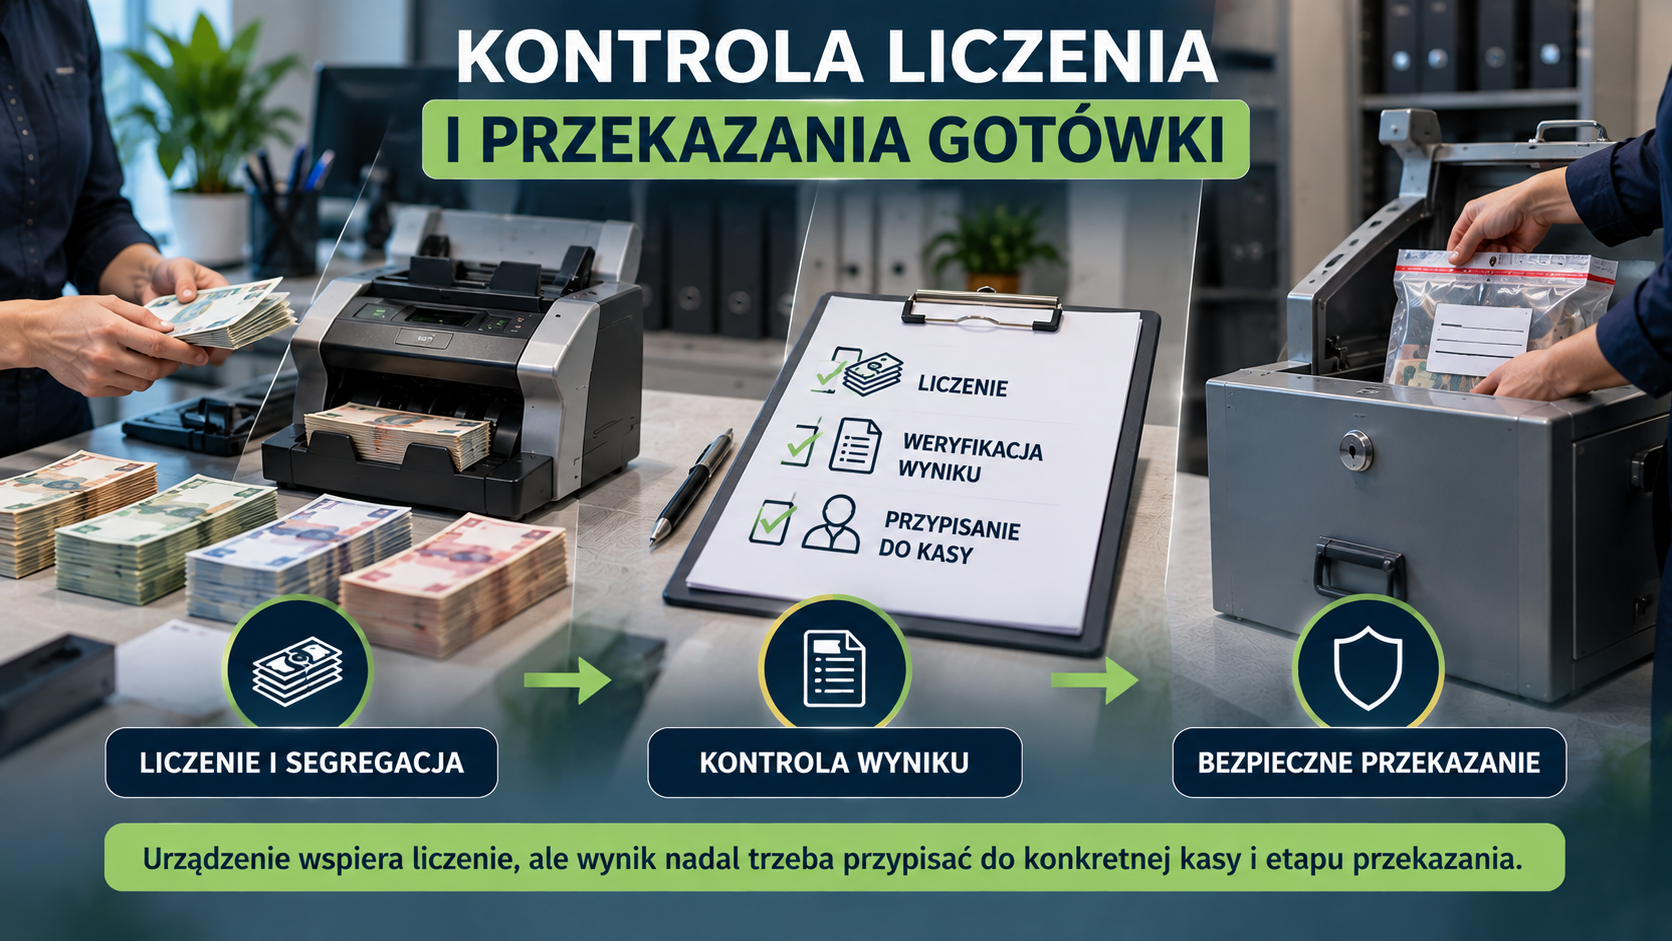
Przy większej liczbie kas ręczne liczenie może być wystarczające tylko wtedy, gdy ilość gotówki i ryzyko pomyłki są niewielkie. Jeżeli organizacja korzysta z urządzeń, trzeba dopasować sposób użycia do procesu, a nie tylko do samej możliwości policzenia banknotów. Liczarka wartościowa może rozpoznawać nominały i podawać wartość, ale jej wynik nadal powinien zostać przypisany do właściwej kasy.
W przypadku sortowania banknotów dodatkowe znaczenie ma zachowanie informacji o odrzuconych sztukach. Kieszeń rejectu, czyli miejsce odkładania banknotów odrzuconych przez urządzenie, nie powinna być traktowana jako niewidoczny etap procesu. Banknoty z tej kieszeni trzeba sprawdzić zgodnie z procedurą, a następnie zdecydować, czy wracają do liczenia, czy są odkładane do wyjaśnienia.
Urządzenie może sygnalizować między innymi podejrzenie podwójnego banknotu albo problem z odczytem. Detekcja podwójnych banknotów pomaga wykryć sytuację, w której dwie sklejone lub przylegające sztuki zostały pobrane jako jedna. Nie oznacza to jednak, że każda sygnalizacja sama rozstrzyga przyczynę różnicy. Wynik należy zweryfikować przez sprawdzenie odrzuconych sztuk i ponowne podanie ich do liczenia, jeśli procedura na to pozwala.
Przy weryfikacji autentyczności można spotkać oznaczenia UV, MG, IR i CIS. UV oznacza kontrolę cech widocznych w świetle ultrafioletowym, MG odnosi się do właściwości magnetycznych, IR do podczerwieni, a CIS do technologii obrazu stosowanej w niektórych urządzeniach. Wybierając sprzęt, sprawdzamy, jakie waluty, nominały i rodzaje kontroli są faktycznie obsługiwane przez konkretny model oraz jak wynik jest wykorzystywany w naszym procesie.
Bilony nie należy automatycznie wrzucać do tego samego obiegu co banknoty. Urządzenie bilonowe może ułatwić liczenie i sortowanie monet, ale wynik powinien być zapisany przy właściwej kasie. Jeżeli monety są pakowane w nominały lub rolki, zapis powinien pokazywać, czy kwota wynika z ręcznego sprawdzenia, przeliczenia maszynowego czy przyjętego standardu pakowania.
Sprawdź nasze urządzenia bilonowe
Jak ocenić, czy obecna procedura jest wystarczająca?
Ocena nie powinna zaczynać się od pytania, jakie urządzenie kupić. Najpierw sprawdzamy, gdzie w obecnym procesie tracimy możliwość odtworzenia wyniku. Jeżeli problemem jest mieszanie pieniędzy przed zapisem, sama liczarka nie usunie przyczyny. Jeżeli problemem jest powolne lub niejednoznaczne liczenie bilonu, urządzenie bilonowe może być częścią rozwiązania, ale nadal wymaga jasnego przypisania wyniku.
Dobrym testem jest próba odtworzenia wybranego rozliczenia po czasie, bez pytania osoby, która je wykonywała. Powinniśmy móc odpowiedzieć, ile wynosiła kwota oczekiwana dla każdej kasy, ile faktycznie policzono, kto potwierdził wynik i gdzie przekazano środki. Jeżeli brakuje jednej z tych informacji, procedura wymaga uzupełnienia.
Własną sytuację można ocenić według kilku kryteriów. Tabela pomaga odróżnić problem proceduralny od technicznego. Jeżeli wszystkie środki są przypisane, lecz liczenie trwa zbyt długo, analizujemy wydajność i organizację pracy. Jeżeli czas jest akceptowalny, ale nie da się wyjaśnić różnic, pierwszeństwo ma poprawa ewidencji i przekazania. Najpierw usuwamy lukę w kontroli, potem automatyzujemy czynność.
| Kryterium | Co sprawdzić | Co oznacza obserwacja |
|---|---|---|
| Podział na kasy | Czy każda kasa ma oddzielny zapis przed połączeniem środków? | Brak podziału uniemożliwia pewne przypisanie różnicy do stanowiska. |
| Moment zamknięcia | Czy sprzedaż i operacje na kasie są zakończone przed liczeniem? | Równoległe operacje mogą powodować zgodność pozorną albo wynik z innego momentu. |
| Metoda liczenia | Czy wszyscy pracownicy liczą banknoty i bilon według tej samej zasady? | Różne metody utrudniają porównanie i zwiększają liczbę ręcznych wyjaśnień. |
| Kontrola wyniku | Czy różnica jest zapisywana, a nie tylko ustnie zgłaszana? | Brak zapisu zamienia kontrolę w nieformalną deklarację bez śladu. |
| Przekazanie | Czy można ustalić, kto odebrał środki i kiedy? | Niepełny zapis tworzy lukę między kasą a miejscem przechowania. |
| Obsługa odrzuceń | Czy banknoty z kieszeni rejectu lub sztuki wymagające sprawdzenia mają osobny status? | Nieopisane odrzuty mogą zostać pominięte albo policzone drugi raz. |
Kiedy przydaje się liczarka wartościowa?
Liczarka wartościowa ma sens wtedy, gdy trzeba szybko ustalić wartość banknotów, a nie tylko ich liczbę. Szczególnie ważne jest to przy mieszanych nominałach, wielu kasach albo częstych wpłatach gotówki. Przed wyborem trzeba jednak opisać sposób pracy: czy urządzenie ma obsługiwać wyłącznie liczenie, czy również weryfikację, sortowanie, odkładanie odrzuconych banknotów i dalsze rozdzielanie pakietów.
Jeżeli przy każdej kasie występują głównie uporządkowane nominały, rozbudowane sortowanie może nie być potrzebne. Jeśli natomiast po zmianie trzeba rozdzielać nominały, wykrywać banknoty wymagające dodatkowej kontroli i przygotowywać gotówkę do dalszego obiegu, sorter wartościowy może lepiej odpowiadać procesowi. Nie należy zakładać, że większa liczba funkcji automatycznie skróci rozliczenie. Liczy się dopasowanie do kolejności pracy oraz możliwość zapisania wyniku przy właściwym stanowisku.
Ważne jest również określenie, kto reaguje na komunikat urządzenia. Pracownik powinien wiedzieć, czy odrzucony banknot sprawdzić ponownie, odłożyć do osobnego pakietu, przekazać przełożonemu czy opisać w protokole. Sama obecność detekcji nie tworzy jeszcze kompletnej procedury.
Sprawdź nasze liczarki banknotów
Kiedy przyda się dodatkowa kontrola dostępu?
Jeżeli problem nie kończy się na liczeniu, lecz obejmuje dostęp do gotówki po zamknięciu kas, trzeba analizować także etap przechowania. Depozytory kluczy, szafki z kontrolą dostępu lub inne rozwiązania mogą pomóc uporządkować, kto pobiera i zwraca określone elementy. Ich dobór powinien wynikać z liczby użytkowników, sposobu przekazywania oraz zakresu rejestrowanych zdarzeń.
Nie należy jednak zastępować rozliczenia gotówki samą kontrolą dostępu. Rejestr wejścia do pomieszczenia albo pobrania klucza nie potwierdza kwoty przekazanej z kasy. To osobny ślad, który może uzupełniać dokumentację finansową i operacyjną.
Podobnie depozytor telefonu lub szafka na telefony może wspierać zasady obowiązujące w strefie kasowej, ale nie rozwiązuje problemu przypisania pieniędzy. W bieżącym procesie warto łączyć zabezpieczenia tylko wtedy, gdy każdy element ma określoną funkcję i właściciela.
Dwa scenariusze, w których trzeba zmienić sposób działania
Ta sama procedura nie zawsze sprawdzi się przy różnej liczbie kas i różnym poziomie kontroli. Poniższe scenariusze są przykładami hipotetycznymi. Pokazują sposób podejmowania decyzji, a nie opis konkretnych wdrożeń ani wyników klientów.
Scenariusz pierwszy - kilka kas w jednym punkcie sprzedaży
Załóżmy, że po zakończeniu zmiany trzeba rozliczyć cztery stanowiska. Każdy kasjer przekazuje osobny pakiet gotówki, lecz jedna osoba ma zebrać całość i przekazać ją dalej. W takiej sytuacji nie zaczynamy od wrzucenia wszystkich banknotów do jednej liczarki. Najpierw zapisujemy wynik każdej kasy, opisujemy pakiet i dopiero potem wykonujemy kontrolę zbiorczą.
Jeżeli przy jednej kasie pojawi się różnica, pozostawiamy ją przypisaną do tego stanowiska. Nie kompensujemy jej automatycznie nadwyżką z innej kasy. Osoba odbierająca może sprawdzić wynik ponownie, przeanalizować dokumenty i odnotować wyjaśnienie, ale wynik każdej kasy pozostaje oddzielny.
Jeśli największym problemem jest pomylenie pakietów, priorytetem będzie identyfikator i kolejność przekazania. Jeśli natomiast pakiety są prawidłowo oznaczone, lecz liczenie mieszanych nominałów zajmuje zbyt dużo czasu, można rozważyć liczarkę wartościową. Decyzja wynika więc z obserwowanego ograniczenia, a nie z samej liczby kas.
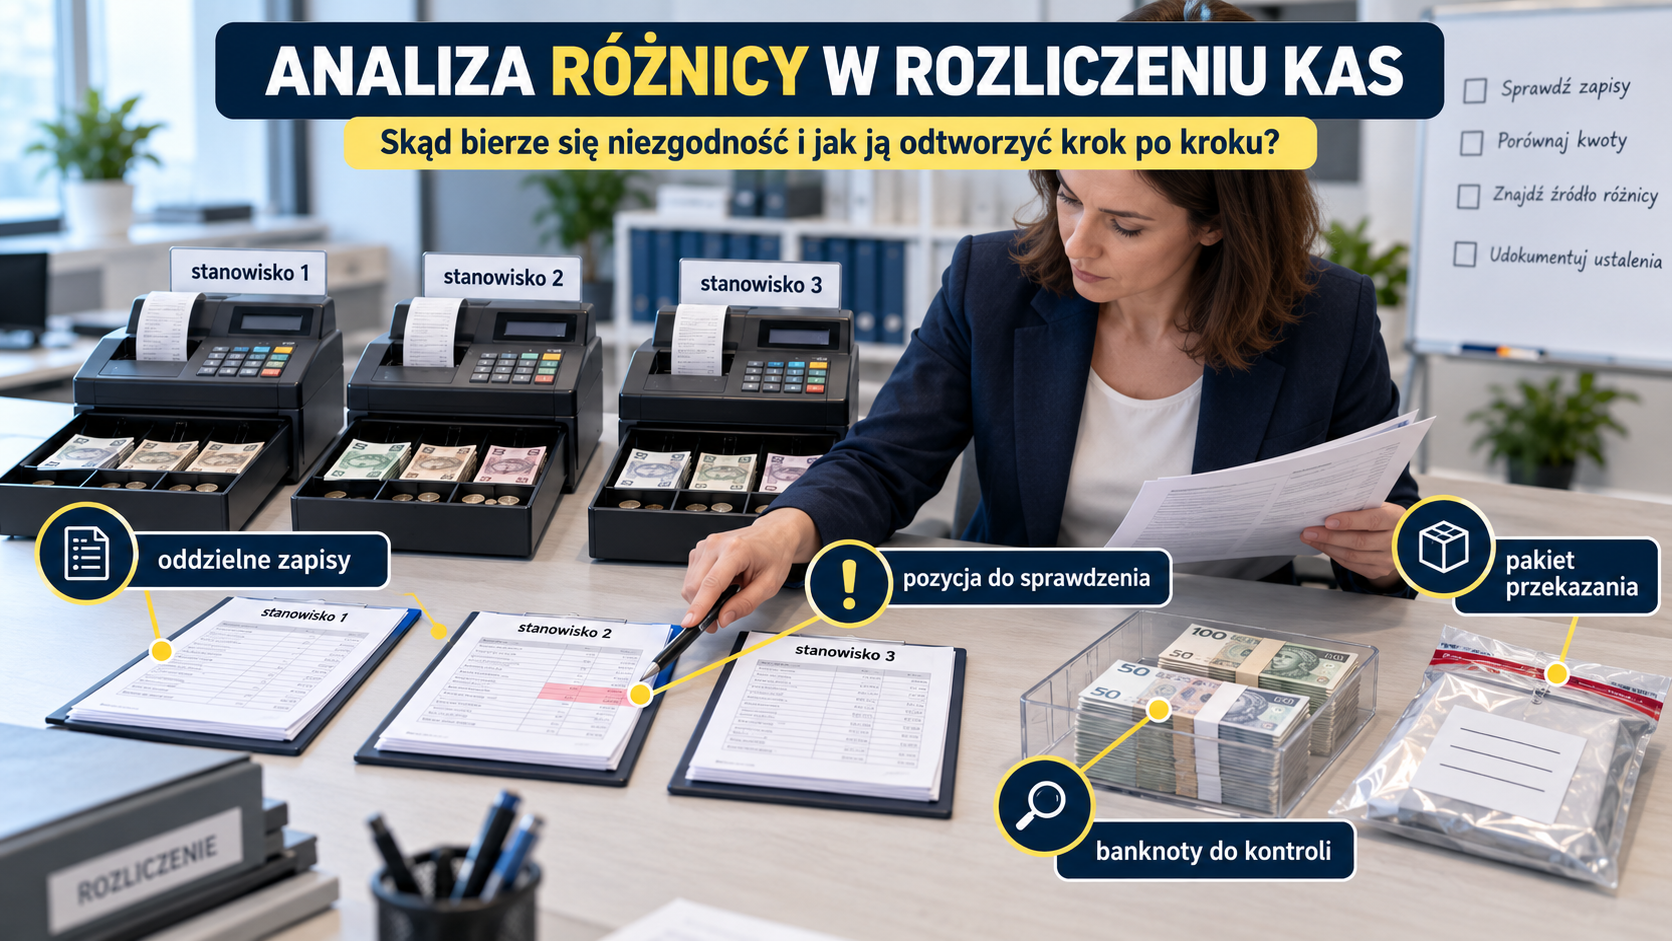
Po zakończeniu prac osoba kontrolująca powinna móc przejść od sumy zbiorczej do czterech zapisów cząstkowych. Gdy suma się zgadza, ale jeden zapis wymaga wyjaśnienia, nie zamykamy sprawy wyłącznie na poziomie sumy całkowitej.
Scenariusz drugi - kasy przekazują środki etapami
W drugim przykładzie część kas kończy pracę wcześniej, a gotówka trafia do zabezpieczonego miejsca, zanim pozostałe stanowiska zostaną zamknięte. Wtedy nie wystarczy jeden protokół końca zmiany. Potrzebujemy kilku momentów przekazania, a każdy powinien mieć własny zapis i identyfikator.
W takim układzie osoba odbierająca nie powinna łączyć pakietu z wcześniejszej partii z nowym pakietem przed potwierdzeniem odbioru. Jeżeli środki trafiają do depozytora lub zamkniętej szafki, zapis powinien wskazywać, który pakiet został umieszczony w konkretnym miejscu albo pojemniku, o ile takie oznaczenia są stosowane w organizacji.
Zmienia się także sposób kontroli różnicy. Nie czekamy do końca całej zmiany, jeżeli już przy pierwszym przekazaniu wystąpi niezgodność. Wczesne wyjaśnienie ogranicza liczbę późniejszych możliwych przyczyn. W tym scenariuszu ważniejsza od wspólnego liczenia może być kontrola punktów przekazania i dostępów.
Jeżeli pracownicy często przerywają liczenie, zmieniają stanowiska albo przekazują pakiety bez potwierdzenia, trzeba najpierw ustabilizować organizację procesu. Zakup bardziej zaawansowanego urządzenia może nie przynieść oczekiwanego efektu, gdy podstawowy problem pojawia się poza etapem liczenia.
Po jakich objawach poznać, że potrzebne jest wsparcie?
Użytkownik może sam poprawić kolejność liczenia, rozdzielić pakiety i doprecyzować zapisy. Są jednak objawy, przy których dalsze działania organizacyjne nie wystarczą albo mogą zwiększyć ryzyko. Dotyczy to szczególnie sytuacji, gdy urządzenie działa niestabilnie, wyniki są powtarzalnie niezgodne albo pracownicy nie mają jasności, jak obsługiwać komunikaty.
Nie chodzi o to, aby każdą różnicę traktować jako awarię. Jednorazowa rozbieżność wymaga sprawdzenia zgodnie z procedurą. Jeżeli jednak problem powtarza się przy tych samych czynnościach, trzeba ustalić, czy przyczyną jest metoda pracy, stan urządzenia, konfiguracja, czyszczenie, zużycie elementów albo brak przeszkolenia.
Warto przerwać samodzielne próby i skonsultować urządzenie lub proces, gdy występują następujące sygnały.
- wynik urządzenia różni się od wyniku kontrolnego mimo zachowania tej samej metody liczenia;
- urządzenie często zatrzymuje pracę, pobiera banknoty nieprawidłowo albo odrzuca dużą część materiału bez jasnej przyczyny;
- komunikaty dotyczące autentyczności, podwójnych banknotów lub odczytu są ignorowane, bo personel nie wie, jak je zaklasyfikować;
- różnice pojawiają się regularnie przy jednej maszynie, jednym rodzaju banknotów albo jednym stanowisku;
- nie da się ustalić, kiedy urządzenie było czyszczone, konserwowane lub aktualizowane, jeśli takie czynności są wymagane przez jego dokumentację;
- pracownicy rozwiązują problem przez wielokrotne ponawianie liczenia bez zapisywania wyników pośrednich.
Jak wdrożyć poprawkę bez paraliżowania pracy?
Zmiana procedury powinna zacząć się od jednego odcinka procesu, który powoduje najwięcej niejasności. Jeżeli problemem jest mieszanie gotówki, wprowadzamy identyfikację pakietu i zapis przed połączeniem środków. Jeżeli problemem jest długie liczenie, mierzymy kolejność czynności i sprawdzamy, które etapy można wspomóc urządzeniem. Jeżeli problemem jest brak odpowiedzialności, oddzielamy osobę przekazującą od odbierającej albo wprowadzamy jednoznaczne potwierdzenie.
Nie trzeba od razu przebudowywać całego obiegu. Przydatna jest krótka próba obejmująca kilka kolejnych zmian, podczas której zapisujemy nie tylko różnice, ale również momenty przestoju, ponownego liczenia i ręcznych korekt. Takie obserwacje pozwalają sprawdzić, czy nowa procedura rzeczywiście ogranicza problem, czy tylko przenosi go do innego etapu.
Po próbie sprawdzamy, czy pracownik może wykonać czynności bez tworzenia własnych skrótów. Jeżeli każdy kasjer zapisuje inny zakres danych albo odkłada środki w innym miejscu, procedura jest zbyt ogólna. Instrukcja powinna wskazywać czynność, odpowiedzialność i reakcję na wyjątek, ale nie musi opisywać każdego oczywistego ruchu.
W organizacjach korzystających z urządzeń trzeba dodatkowo zaplanować czyszczenie, konserwację i kontakt z serwisem zgodnie z dokumentacją konkretnego modelu. Nie przenosimy automatycznie ustawień ani funkcji z jednego urządzenia na inne. Przy zakupie lub wypożyczeniu sprzętu opisujemy rzeczywiste zadanie, a następnie sprawdzamy, czy dostępne rozwiązanie wspiera ten etap bez tworzenia nowej luki w ewidencji.
Prosty standard wyniku, który można odtworzyć
Poprawne rozliczenie kilku kas po zmianie nie musi oznaczać rozbudowanego systemu. Musi natomiast zachowywać logiczną kolejność. Najpierw identyfikujemy kasę i moment zamknięcia, potem ustalamy kwotę oczekiwaną, liczymy środki, zapisujemy kwotę faktyczną, wyjaśniamy różnicę i dopiero wtedy przekazujemy gotówkę do wspólnego obiegu.
Jeżeli korzystamy z liczarki wartościowej, sortera, urządzenia bilonowego albo testera banknotów, zapisujemy ich wynik w ramach tej samej ścieżki. Urządzenie jest wsparciem dla czynności, nie niezależnym właścicielem rozliczenia. Banknot odrzucony, podejrzenie podwójnej sztuki lub komunikat dotyczący autentyczności powinny mieć określoną reakcję, a nie kończyć się ponownym kliknięciem bez śladu.
Najważniejszym sprawdzianem jest możliwość odpowiedzi na cztery pytania: z której kasy pochodziła kwota, kto ją policzył, jaka była różnica i kiedy środki zostały przekazane. Jeśli potrafimy odpowiedzieć na nie bez odtwarzania zdarzeń z pamięci, proces jest uporządkowany. Jeśli nie, zaczynamy od rozdzielenia zapisów i punktów przekazania, a dopiero potem oceniamy potrzebę dodatkowego sprzętu lub serwisu.
Liczenie kończy się dopiero wtedy, gdy wynik ma przypisanie. Sama suma na końcu zmiany może być poprawna, ale dopiero suma wyników cząstkowych daje możliwość kontroli i wyjaśnienia rozbieżności. Taki standard można dostosować do małego punktu kasowego, magazynu, sortowni gotówki, kantoru, banku albo rozproszonej sieci stanowisk, bez rozszerzania procedury o elementy, które nie odpowiadają rzeczywistemu ryzyku.
